Facture électronique : ce qui change, et quand
Mis à jour le 1er octobre 2026
L'essentiel en 30 secondes
- Bientôt, une facture envoyée par e-mail en PDF ne suffira plus entre entreprises.
- Depuis septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques.
- En septembre 2027, les petites entreprises devront aussi les envoyer ainsi. Factunio le fait pour vous.
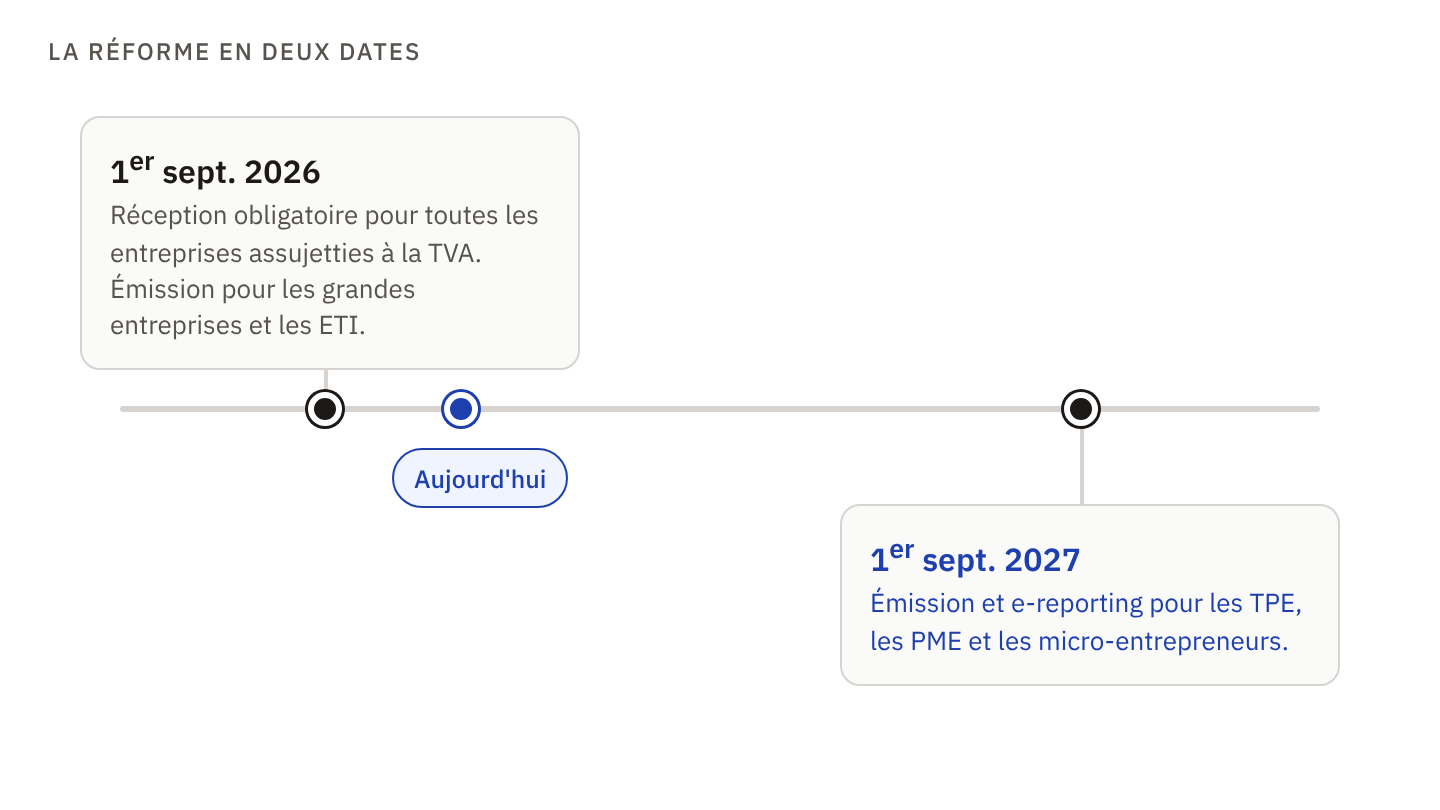
En une phrase : entre entreprises établies en France, une facture devra être un fichier structuré, transmis par une plateforme agréée par l'administration fiscale. Un PDF envoyé par e-mail ne suffira plus. La réception est déjà obligatoire ; l'émission le devient pour les TPE, les PME et les micro-entrepreneurs le 1er septembre 2027.
Le calendrier
| 1er septembre 2026 | Toute entreprise assujettie à la TVA doit pouvoir recevoir des factures électroniques. Les grandes entreprises et les ETI doivent aussi les émettre. C'est en vigueur. |
|---|---|
| 1er septembre 2027 | Les TPE, PME et micro-entrepreneurs doivent émettre leurs factures entre entreprises en électronique, et transmettre leurs données de transaction et de paiement (e-reporting). |
Les obligations visent les entreprises établies en France et assujetties à la TVA. Une franchise en base de TVA ne vous en dispense pas : vous restez assujetti, même si vous ne facturez pas la taxe.
Ce qu'est, et n'est pas, une facture électronique
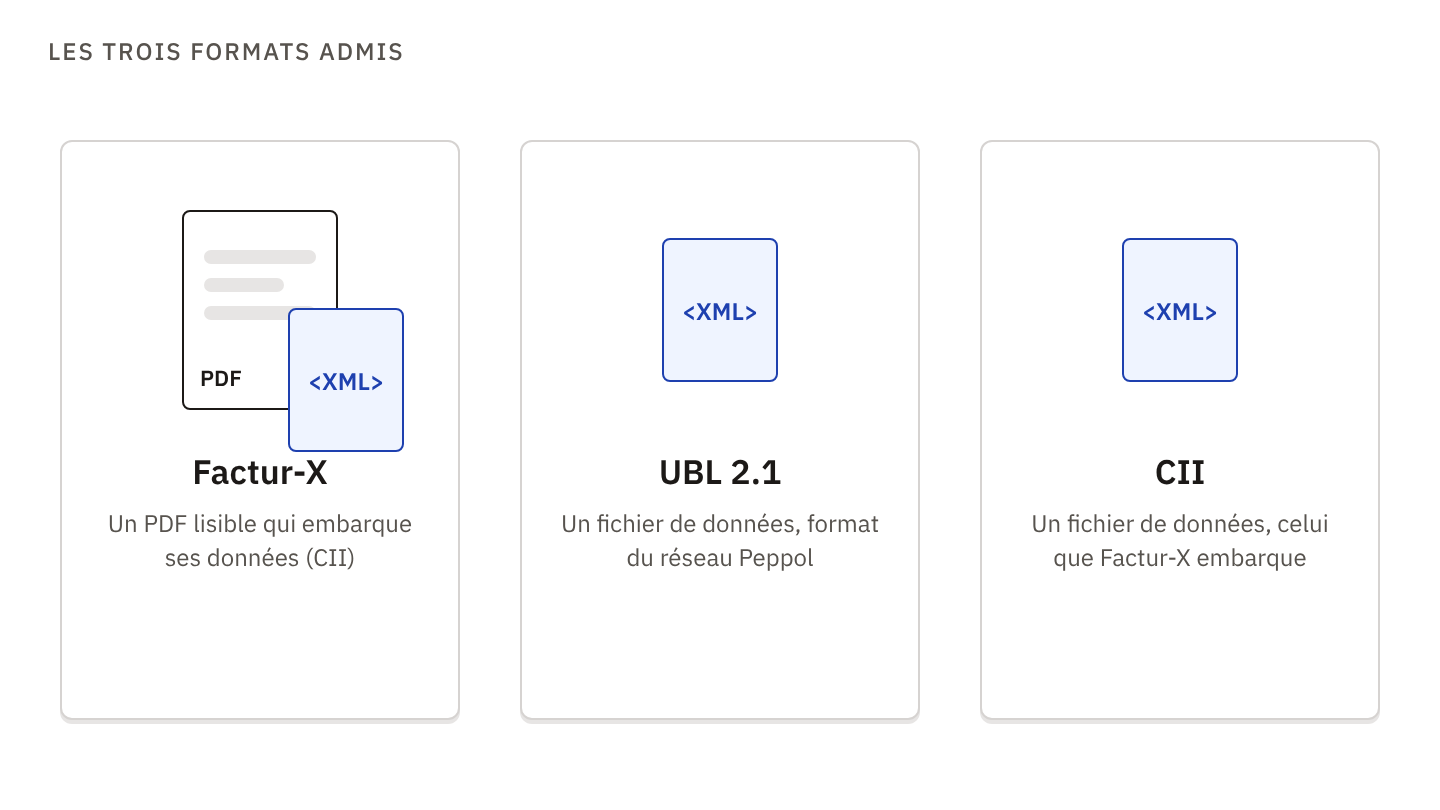
Une facture électronique est un fichier que les logiciels savent lire sans intervention humaine. Trois formats sont admis :
- Factur-X : un PDF lisible qui embarque le fichier de données. C'est le format le plus pratique pour une petite entreprise, parce que le client peut aussi l'ouvrir comme un PDF ordinaire.
- UBL 2.1 : un fichier XML, le format du réseau européen Peppol.
- CII : un autre fichier XML, celui que Factur-X embarque.
Ce n'est pas un PDF envoyé par e-mail, une facture scannée, ni une photo. Ces documents restent valables tant que l'obligation d'émission ne vous concerne pas, et seulement jusque-là.
Un PDF envoyé par e-mail n'est pas une facture électronique. Il reste accepté jusqu'en septembre 2027 pour les petites entreprises.
Le circuit d'une facture
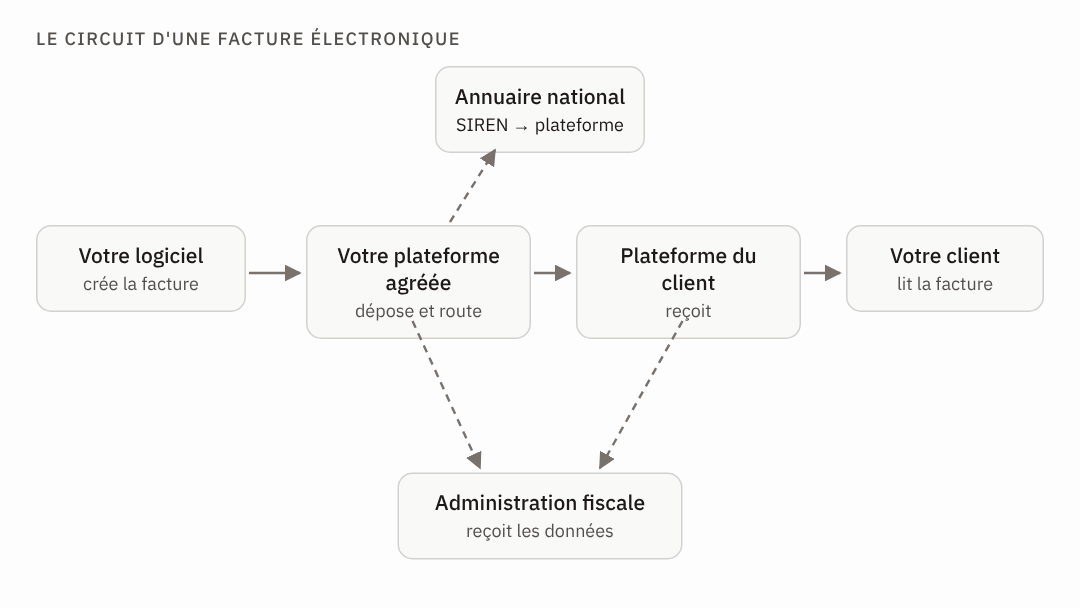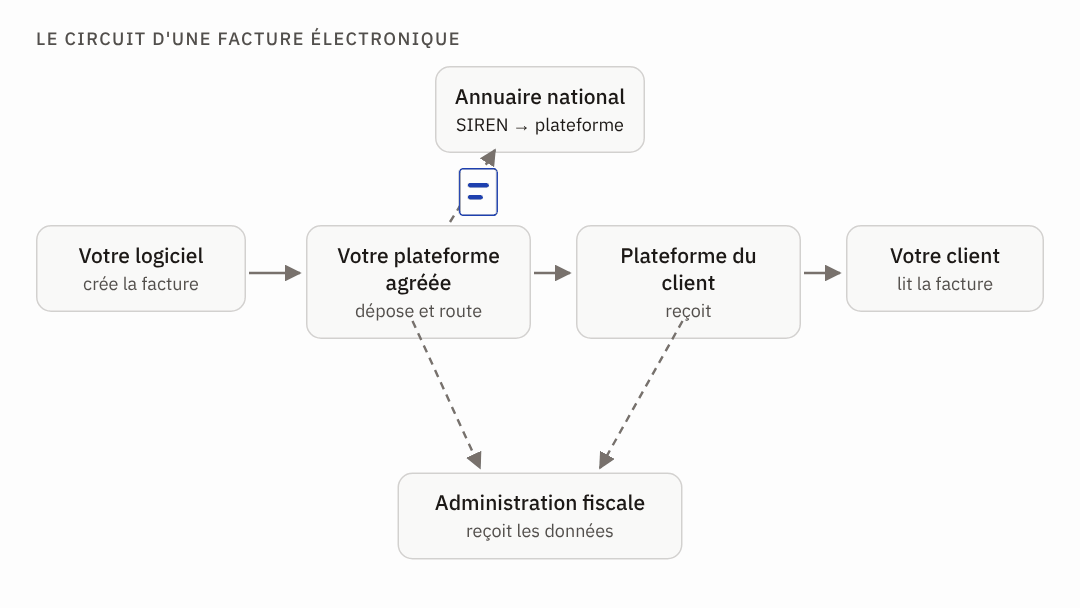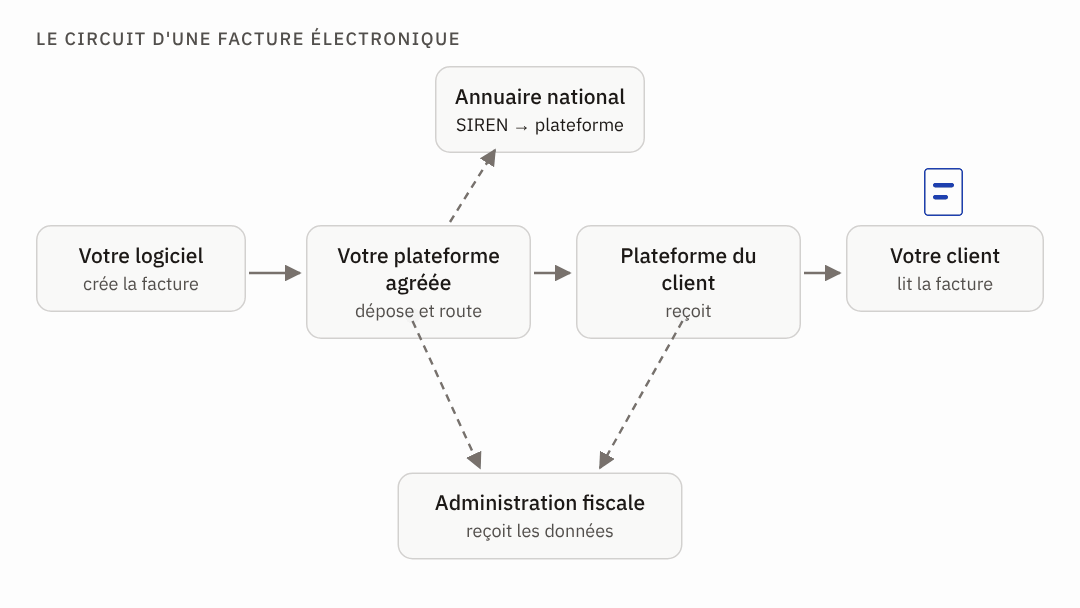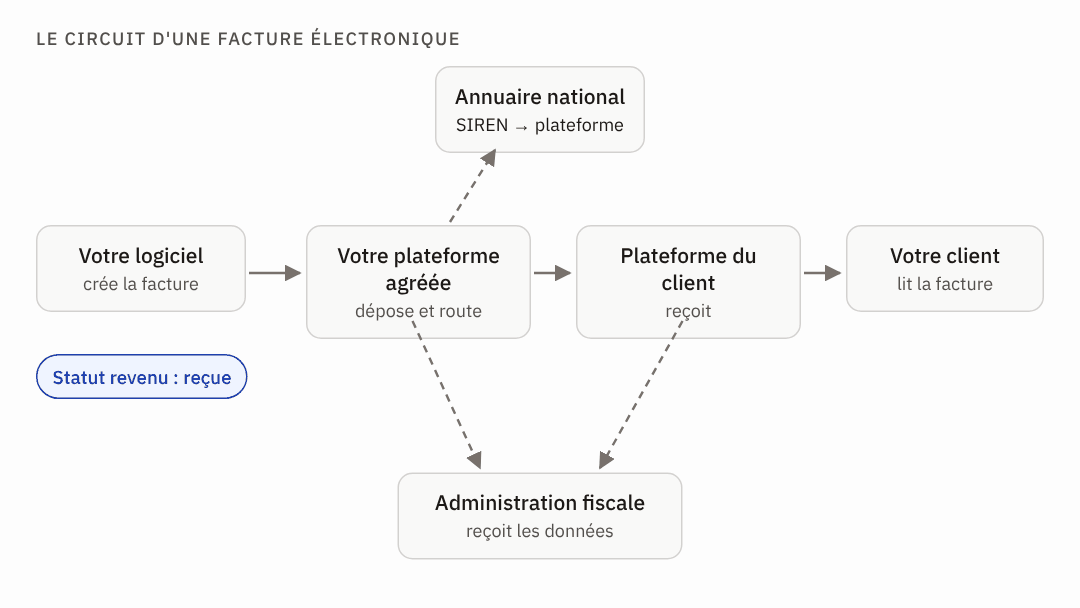
- Vous créez la facture dans votre logiciel de facturation.
- Le logiciel la produit au format structuré et la dépose auprès de votre plateforme agréée, immatriculée par la DGFiP.
- Votre plateforme trouve celle de votre client dans l'annuaire national et lui transmet la facture.
- Les deux plateformes transmettent à l'administration les données fiscales ; le statut de la facture (reçue, acceptée, payée…) vous revient.
Chaque entreprise choisit une plateforme pour recevoir : son SIREN n'est routé que vers une seule adresse. Changer de plateforme revient donc à changer de boîte aux lettres, pas à en ajouter une.
Vous n'avez qu'une seule plateforme pour recevoir. Choisissez-la avant de chercher où vos factures arrivent.
E-invoicing et e-reporting
L'e-invoicing concerne les factures entre entreprises assujetties établies en France. L'e-reporting concerne ce qui n'entre pas dans ce circuit : les ventes aux particuliers, les opérations avec l'étranger, et, pour les prestations de services, les encaissements. Ce ne sont pas des factures que vous envoyez, mais des données que votre plateforme déclare pour vous.
Quatre mentions de plus sur vos factures
- Le SIREN de votre client, quand c'est une entreprise française
- L'adresse de livraison, quand elle diffère de l'adresse de facturation
- La nature de l'opération : livraison de biens, prestation de services, ou les deux
- L'option pour le paiement de la TVA d'après les débits, si vous l'avez choisie
Elles doivent figurer sur le document lisible et dans le fichier structuré. Les mentions habituelles restent dues : voir le modèle de facture.
Les sanctions
| Facture non émise au format électronique | 50 € par facture, dans la limite de 15 000 € par an |
|---|---|
| Transmission de données (e-reporting) manquante | 500 € par manquement, dans la limite de 15 000 € par an |
| Mention obligatoire manquante ou erronée | 15 € par mention |
Une première infraction régularisée dans les trente jours n'est pas sanctionnée. La période de démarrage est un engagement de pédagogie de l'administration, pas une exonération.
Se préparer en quatre étapes
- Vérifiez votre SIREN et votre régime de TVA : ce sont eux qui déterminent vos obligations.
- Choisissez votre plateforme agréée pour recevoir, si ce n'est pas fait : la réception est obligatoire depuis septembre 2026.
- Demandez le SIREN de vos clients professionnels dès maintenant, et ajoutez-le à leurs fiches.
- Utilisez un logiciel qui produit les formats structurés et qui est raccordé à une plateforme agréée, plutôt qu'un traitement de texte.
Ce que fait Factunio
Factunio produit vos factures aux trois formats de la réforme — UBL 2.1 et CII gratuits, Factur-X avec l'abonnement Pro — et porte les quatre nouvelles mentions. Il est raccordé à une plateforme agréée immatriculée par la DGFiP : vos factures y sont déposées, celles de vos fournisseurs arrivent dans Factunio, et leur statut est relevé automatiquement. Factunio n'est pas lui-même une plateforme agréée.
Recevoir est gratuit et sans limite : c'est une obligation légale, et une obligation ne se vend pas. Déposer est gratuit deux fois par mois ; Factunio Pro lève la limite.
Gratuit, sans inscription, sans carte bancaire.
Questions fréquentes
La facture électronique est-elle obligatoire pour un auto-entrepreneur ?
Oui, s'il est établi en France. Il doit pouvoir recevoir des factures électroniques depuis le 1er septembre 2026, et devra les émettre à partir du 1er septembre 2027 pour ses clients professionnels. La franchise en base de TVA n'en dispense pas.
Un PDF envoyé par e-mail est-il une facture électronique ?
Non. Une facture électronique est un fichier structuré (Factur-X, UBL ou CII) transmis par une plateforme agréée. Le PDF par e-mail reste admis tant que l'obligation d'émission ne vous concerne pas.
Quelle est la différence entre e-invoicing et e-reporting ?
L'e-invoicing est l'échange de factures électroniques entre entreprises assujetties établies en France. L'e-reporting est la transmission à l'administration des données qui n'entrent pas dans ce circuit : ventes aux particuliers, opérations internationales et, pour les services, les encaissements.
Qu'est-ce qu'une plateforme agréée ?
Un opérateur immatriculé par la DGFiP pour transmettre les factures électroniques et les données fiscales. Chaque entreprise en choisit une pour recevoir. Un logiciel de facturation s'y raccorde mais n'en est pas une.
Mes clients sont des particuliers : suis-je concerné ?
Vous n'émettez pas de facture électronique à un particulier, mais vous devrez transmettre les données de ces ventes par e-reporting à partir de septembre 2027. Et comme toute entreprise assujettie, vous devez pouvoir recevoir les factures de vos fournisseurs.
Que risque-t-on si on ne passe pas à la facture électronique ?
50 € par facture non émise au format électronique, dans la limite de 15 000 € par an, et 500 € par transmission de données manquante. Une première infraction régularisée dans les trente jours n'est pas sanctionnée.
Mon entreprise est établie hors de France : suis-je concerné ?
L'obligation vise les entreprises assujetties à la TVA et établies en France. Une entreprise établie à l'étranger n'est pas tenue d'émettre dans ce circuit ; son client français reste tenu de ses propres obligations, notamment de réception.
Factunio est-il une plateforme agréée ?
Non. Factunio est un logiciel de facturation raccordé à une plateforme agréée immatriculée par la DGFiP, qui assure la transmission. Recevoir vos factures fournisseurs y est gratuit et sans limite.
Prêt à essayer ?
Créez votre document en quelques minutes. Gratuit, sans inscription, sans carte bancaire.
Créer ma factureÀ lire aussi


Cette page résume des règles générales ; elle ne remplace pas l'avis de votre expert-comptable sur votre situation.